
Pro debatu o stavu ekonomiky či veřejných financí je důležitá možnost mezinárodního srovnání. A pro smysluplnou debatu je třeba srovnávat jen to skutečně srovnatelné. Jinými slovy, nelze vedle sebe postavit např. hrubý domácí produkt (HDP) Česka a Německa jako prosté číslo – Německo je země počtem obyvatel více než sedmkrát větší, s jinou strukturou ekonomiky. A takových příkladů bychom našli mnoho.
Avšak je už možné vyjádřit třeba schodek sektoru vládních institucí Česka a Německa v poměru k HDP. Takové srovnání je dokonce žádoucí a nejen na úrovni Evropské unie běžně používané. HDP je ve vědě i širší debatě oblíbený agregát pro měření výkonnosti ekonomiky. Ovšem i ten má svá omezení jako je problém zachycení netržní produkce, stavu životního prostředí atd. Rostoucí HDP rovněž nemusí vypovídat o spokojenosti obyvatel s životní úrovní. Je to opravdu nejvhodnější makroekonomická veličina, vůči které poměřovat rozpočtové deficity nebo veřejný dluh?
Na první pohled jistě ano. Ekonomie zachází ale dál a umožňuje do strukturálních vazeb v ekonomice promítnout i další ukazatele, např. z platební bilance. Ovšem pojďme na to postupně. HDP počítaný výdajovou metodou (jedna ze tří metod jeho sestavení) je suma výdajů na konečnou spotřebu (domácností, vládních institucí a neziskových institucí sloužících domácnostem), tvorby hrubého kapitálu a salda vývozu a dovozu zboží a služeb. Výsledek můžeme uvádět v nominálním (běžných cenách) či reálném vyjádření (stálých cenách určitého roku; zohledňují inflaci, která velikost produktu uměle navyšuje).
A nyní rekapitulace několika známých čísel: saldo sektoru vládních institucí ČR činilo –2,1 % HDP, veřejný dluh 44,3 % HDP a saldo běžného účtu 0,7 % HDP (vše ke konci roku 2025). Z pohledu dlouhodobé udržitelnosti veřejných financí není podstatná pouze samotná výše veřejného dluhu, ale také to, kdo jej drží. Struktura držitelů státních dluhopisů ovlivňuje citlivost financování státu na vývoj na finančních trzích. Vyšší podíl nerezidentů může znamenat větší zranitelnost v obdobích zvýšené nejistoty, kdy zahraniční investoři mohou své pozice rychleji omezovat ve srovnání s domácími. Růst podílu dluhu v držbě nerezidentů se zároveň promítá do vyšších hrubých zahraničních závazků a prostřednictvím úrokových plateb do zahraničí zvyšuje odliv důchodů, čímž zhoršuje bilanci prvotních důchodů (viz níže). Zaměřme se nyní konkrétně na charakter české ekonomiky.
Pro věrohodnější obrázek o skutečném deficitu či zadlužení bychom měli zohlednit důležitý fakt, a to míru vlastnictví výrobních faktorů zahraničními vlastníky. Zjednodušeně řečeno, jak velká část důchodů připadá zahraničním vlastníkům (zejména ve formě úroků a dividend). Pohledem statistiky nás bude zajímat běžný účet platební bilance (podle manuálu BPM6), konkrétně bilance prvotních důchodů, dobře dostupná z databáze ARAD od České národní banky.
Bilance prvotních důchodů je od vzniku samostatné ČR deficitní. Podrobné údaje nám umožňují ponořit se ještě hlouběji k jádru věci a zjistit, že za hlubokými schodky nestojí primárně náhrady zaměstnancům (v posledních letech navíc většinou přebytkové), nýbrž důchody z investic. A ještě přesněji: důchody z přímých investic. Typickými příklady jsou velké firmy působící a vytvářející přidanou hodnotu v Česku, ale vlastněné zahraničními skupinami, např. Škoda Auto, Hyundai Motor Manufacturing Czech, Česká spořitelna, Komerční banka nebo ČSOB. Jejich produkce a přidaná hodnota vstupují do českého HDP, část zisku však připadá zahraničním vlastníkům. Když totiž k HDP přičteme saldo primárních důchodů, dostaneme tzv. hrubý národní důchod (HND), někdy nazývaný též hrubý národní produkt (HNP). A čísla najednou vypadají lehce odlišně.
Distorzí HDP kvůli zahraničnímu vlastnictví si prošlo (v mnohem extrémnější podobě) Irsko. V roce 2015 tam kvůli přesunu duševního vlastnictví nadnárodních firem vzrostlo HDP meziročně o 26 %, což ekonom Paul Krugman označil za „leprechaun economics“ – růst existující spíše na papíře než v reálné domácí ekonomice. Irský statistický úřad proto od roku 2017 vedle HDP publikuje i ukazatel modifikovaného hrubého národního důchodu, k němuž je veřejný dluh Irska porovnáván.
Poslední složkou běžného účtu jsou druhotné důchody, tj. hlavně vliv remitencí či různé zahraniční hospodářské pomoci a darů. Efekt sekundárních důchodů je značný zejména u rozvojových zemí (např. jako příjemců humanitární pomoci po přírodní katastrofě), v případě ČR hraje menší roli. Součtem HND a bilance druhotných důchodů získáme tzv. hrubý národní disponibilní důchod (HNDD), tj. třetí agregát, s nímž zde pracujeme.
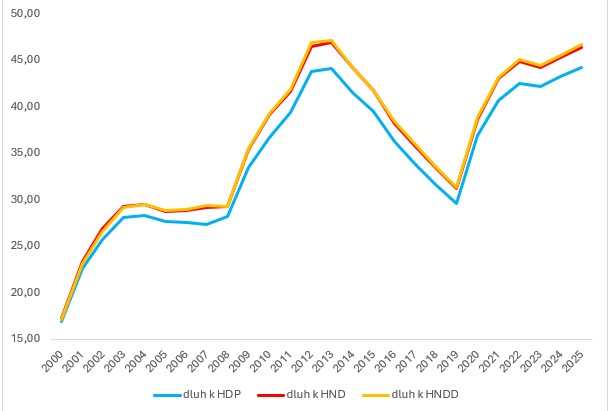
Graf 1: Srovnání poměru veřejného dluhu k HDP, HND a HNDD (v %)
Zdroj: ČSÚ (2026) a ČNB ARAD (2026), výpočty a graf NRR
Rozdíl mezi poměrem dluhu k jednotlivým agregátům je v případě Česka výraznější, než naznačuje samotný pohled na HDP. Ke konci roku 2025 činil poměr veřejného dluhu k HDP 44,25 %, k HND 46,37 % a k HNDD 46,63 %. V dlouhodobém pohledu od roku 2000 byl poměr dluhu k HND oproti poměru k HDP vyšší v průměru o 1,8 p. b. a poměr k HNDD o 1,9 p. b. Rozdíl se přitom v jednotlivých letech pohyboval přibližně od 0,3 do 3,0 p. b., přičemž nejvyšších hodnot dosahoval v letech 2012–2013. Irsko je v tomto ohledu v úplně jiné lize; ke konci roku 2025 tam dluh v poměru k HDP dosahoval 33 %, zatímco v poměru k modifikovanému HND to bylo zhruba 62 %. Srovnání ale dává smysl také pro český kontext: ukazuje, že při poměření veřejného dluhu k důchodům připadajícím domácím rezidentům vychází dluhové zatížení dlouhodobě vyšší než při použití standardního poměru k HDP. Netvrdíme přitom, že HND či HNDD představují „lepší“ ukazatele než HDP, ale představujeme alternativní pohled na zadlužení, který veřejný dluh vztahuje k důchodům skutečně připadajícím domácím rezidentům, nikoli pouze k produkci vytvořené na území ČR.