V České republice byla pravidla o rozpočtové odpovědnosti dvakrát novelizována v roce 2020, čemuž se věnuje např. i Zpráva o dlouhodobé udržitelnosti veřejných financí z roku 2022 (box 2.1). Třetí novela zákona o pravidlech rozpočtové odpovědnosti proběhla v rámci tzv. konsolidačního balíčku v roce 2023. Detaily o této novele poskytuje např. kapitola 4.1 ve Výroční zprávě za rok 2023.Čtvrtá novela zákona o pravidlech rozpočtové odpovědnosti proběhla v rámci transpozice evropské legislativy (nového evropského fiskálního rámce) v roce 2026. Novele a změnám, které přinesla, se věnuje např. box 2 ve Zprávě o plnění pravidel rozpočtové odpovědnosti za rok 2025.
Dluhová brzda
Pokud dluh sektoru veřejných institucí dosáhne 55 % nominálního hrubého domácího produktu, aktivují se na základě zákona 23/2017 Sb., o pravidlech rozpočtové odpovědnosti, opatření vedoucí k dlouhodobě udržitelnému stavu veřejných financí. Vláda například na základě takzvané dluhové brzdy schválí a předloží Poslanecké sněmovně návrh a střednědobý výhled státního rozpočtu a rozpočtů státních fondů, které vedou k dlouhodobě udržitelnému stavu veřejných financí, rovněž předloží Poslanecké sněmovně návrhy vyrovnaných rozpočtů zdravotních pojišťoven. Územní samosprávné celky kromě toho schválí svůj rozpočet na následující rok jako vyrovnaný nebo přebytkový. Ostatní veřejné instituce nesmí po období, v němž výše dluhu činí nejméně 55 % hrubého domácího produktu, zřizovat nové závazky ze smluv, s výjimkou závazků týkajících se projektů spolufinancovaných z rozpočtu Evropské unie nebo závazků nezbytných k plnění rozhodnutí soudu nebo orgánu státní moci, vedoucí k navýšení dluhu sektoru veřejných institucí na dobu delší než jeden kalendářní rok. Z výše uvedených pravidel existují výjimky například pro případ, že dojde k výraznému zhoršení ekonomického vývoje po dobu dvou let, nebo pro případ nouze či válečného stavu. Výklad dluhové brzdy dle zákona č. 23/2017 Sb. nabízí Výroční zpráva za rok 2023 v kapitole 3.4.
Výdajové pravidlo (maximální výše primárního strukturálního salda)
Odvození výdajového rámce státního rozpočtu a státních fondů vychází z primárního strukturálního salda uvedeného pro daný rok v posledním schváleném tzv. fiskálně strukturálním plánu. Zákon o pravidlech rozpočtové odpovědnosti tedy připouští, aby celkové výdaje státního rozpočtu a státních fondů byly vyšší než jeho celkové příjmy. Tento rozdíl má však podobu primárně strukturálního salda.
Primárně strukturální saldo však může být sníženo například o výdaje vzniklé na základě zhoršování bezpečnostní situace a další tzv. únikové doložky definované zákonem. Současně takto odvozené výdajové rámce je možné v letech 2026 až 2036 navýšit o financování obrany překračující 2 % HDP nebo o částku výdajů na financování infrastruktury.
Do roku 2026 včetně byly výdajové rámce odvozeny na základě strukturálního salda. Pro rok 2024 byl limit tohoto strukturálního salda stanoven na –2,75 % HDP, přičemž se počítalo s postupným zpřísňováním limitu o 0,5 % HDP do doby, než dosáhne 1 % HDP.
Pravidlo hospodaření územních samosprávních celků (ÚSC)
Zákon o pravidlech rozpočtové odpovědnosti stanovuje hranici výše dluhu územního samosprávného celku k rozvahovému dni na úrovni 60 % průměru příjmů za poslední 4 rozpočtové roky. V případě překročení této hranice je ÚSC povinen v následujícím kalendářním roce snížit dluh nejméně o 5 % rozdílu mezi výší dluhu a 60 % průměru svých příjmů za poslední 4 rozpočtové roky. Pokud ÚSC nesplní tuto podmínku, rozhodne Ministerstvo financí ČR v následujícím kalendářním roce o pozastavení převodu podílu na výnosu daní vyplývajícího ze zákona o rozpočtovém určení daní (RUD).
Evropská fiskální pravidla
Česká republika jako člen Evropské unie (EU) podléhá nejen národním fiskálním pravidlům, ale také systému fiskálních pravidel EU. Fiskální pravidla EU nenahrazují národní fiskální pravidla, ale měla by se navzájem doplňovat. Základním stavebním kamenem evropských fiskálních pravidel jsou tzv. národní střednědobé fiskálně-strukturální plány, které vypracovávají členské země na období 4 nebo 5 let a jsou posléze schváleny Evropskou komisí a Radou. Tyto plány by měly propojovat fiskální politiku, strukturální reformy a investice. Evropským fiskálním pravidlům se věnuje také Box 2 ve Zprávě o plnění pravidel rozpočtové odpovědnosti za rok 2023. Na nový fiskální rámec EU a jeho fungování v praxi se zaměřuje Box 3 ve Zprávě o plnění pravidel rozpočtové odpovědnosti za rok 2024.
Národní střednědobý fiskálně-strukturální plán a dráha čistých výdajů
Členské země předkládají Radě a Evropské komisi ke schválení tzv. národní střednědobý fiskálně-strukturální plán s dráhou čistých výdajů. Tento plán by měl mimo jiné zajistit, že projektovaný dluh sektoru vládních institucí je na věrohodné klesající trajektorii nebo je na obezřetnostní úrovni pod hranicí 60 % HDP ve střednědobém horizontu a že deficit je pod hranicí 3 % HDP a zůstane pod touto hranicí ve střednědobém horizontu bez dalších rozpočtových opatření. Jediným sledovaným ukazatelem jsou čisté výdaje (výdaje očištěné o úrokové výdeje, diskreční příjmová opatření a další rozpočtové proměnné mimo kontrolu vlády), které by členský stát měl plnit tak, jak byla ustanovena dráha čistých výdajů v Komisí a Radou schváleném plánu. Pro plnění pravidel jsou totiž zásadní odchylky od této trajektorie, které jsou zaznamenávané na kontrolním účtu daného členského státu. S cílem zohlednit potřebu navýšení výdajů na obranu vyzvala Evropská komise v březnu 2025 členské státy k předložení žádosti o aktivaci národní únikové doložky. Tato doložka umožňuje členským státům odchýlit se od stanovené dráhy čistých výdajů v letech 2025–2028, a to až do výše 1,5 % HDP. Flexibilita ve výši 1,5 % HDP, kterou doložka umožňuje, musí být odůvodněna zvýšením výdajů na obranu (dle metodiky COFOG) ve srovnání s referenčním rokem. Detailnější informace poskytuje taktéž Box 3 ve Zprávě o plnění pravidel rozpočtové odpovědnosti za rok 2024.
Dluhové pravidlo
Dluhové pravidlo stanovuje maximální výši dluhu sektoru vládních institucí na úrovni 60 % HDP. Pro země s vyšším dluhem se při vypracování střednědobého fiskálně-strukturálního plánu zároveň uplatňuje tzv. ochranné opatření pro udržitelnost dluhu.
Pokud země překračuje referenčního hodnotu dluhu (60 % HDP), ale dostatečně snižuje poměr dluhu k HDP – tedy dodržuje schválenou dráhu čistých výdajů, považuje se pravidlo za splněné.
Deficitní pravidlo
Dle tohoto pravidla musí celkový rozpočtový deficit sektoru vládních institucí být nižší nebo roven 3 % HDP. V případě, že země má vyšší deficit, musí její střednědobý fiskálně-strukturální plán být v souladu s tzv. ochranným opatřením pro odolnost schodku.
Pokud je tříprocentní hranice překročena, ale toto překročení je pouze výjimečné a dočasné a poměr schodku k HDP zůstává blízko k referenční hodnotě 3 %, považuje se pravidlo za splněné.
Dráha čistých výdajů a kontrolní účet
Členský stát by měl plnit tzv. dráhu čistých výdajů stanovenou Radou EU podle předloženého fiskálně-strukturálního plánu. Odchylky od dráhy se zaznamenávají na kontrolním účtu členského státu, a to jak v ročním, tak v kumulativním vyjádření v procentech HDP.
Kontrolní účet je důležitý zejména pro evropské dluhové pravidlo (viz dříve). V případě, že se odchylky na kontrolním účtu pohybují do 0,3 % HDP v ročním vyjádření a do 0,6 % HDP v kumulativním vyjádření, považuje se dráha čistých výdajů pro vyhodnocení dluhového kritéria za splněnou.
S cílem zohlednit potřebu navýšení výdajů na obranu vyzvala Evropská komise v březnu 2025 členské státy k předložení žádosti o aktivaci národní únikové doložky. Tato doložka umožňuje některým členským státům odchýlit se od stanovené dráhy čistých výdajů v letech 2025–2028, a to až do výše 1,5 % HDP. Flexibilita ve výši 1,5 % HDP, kterou doložka umožňuje, musí být odůvodněna zvýšením výdajů na obranu (dle metodiky COFOG) ve srovnání s referenčním rokem. Za tímto účelem byl vytvořen i tzv. rozšířený kontrolní účet, který únikovou doložku zohledňuje. Další informace poskytuje taktéž Box 3 ve Zprávě o plnění pravidel rozpočtové odpovědnosti za rok 2024.


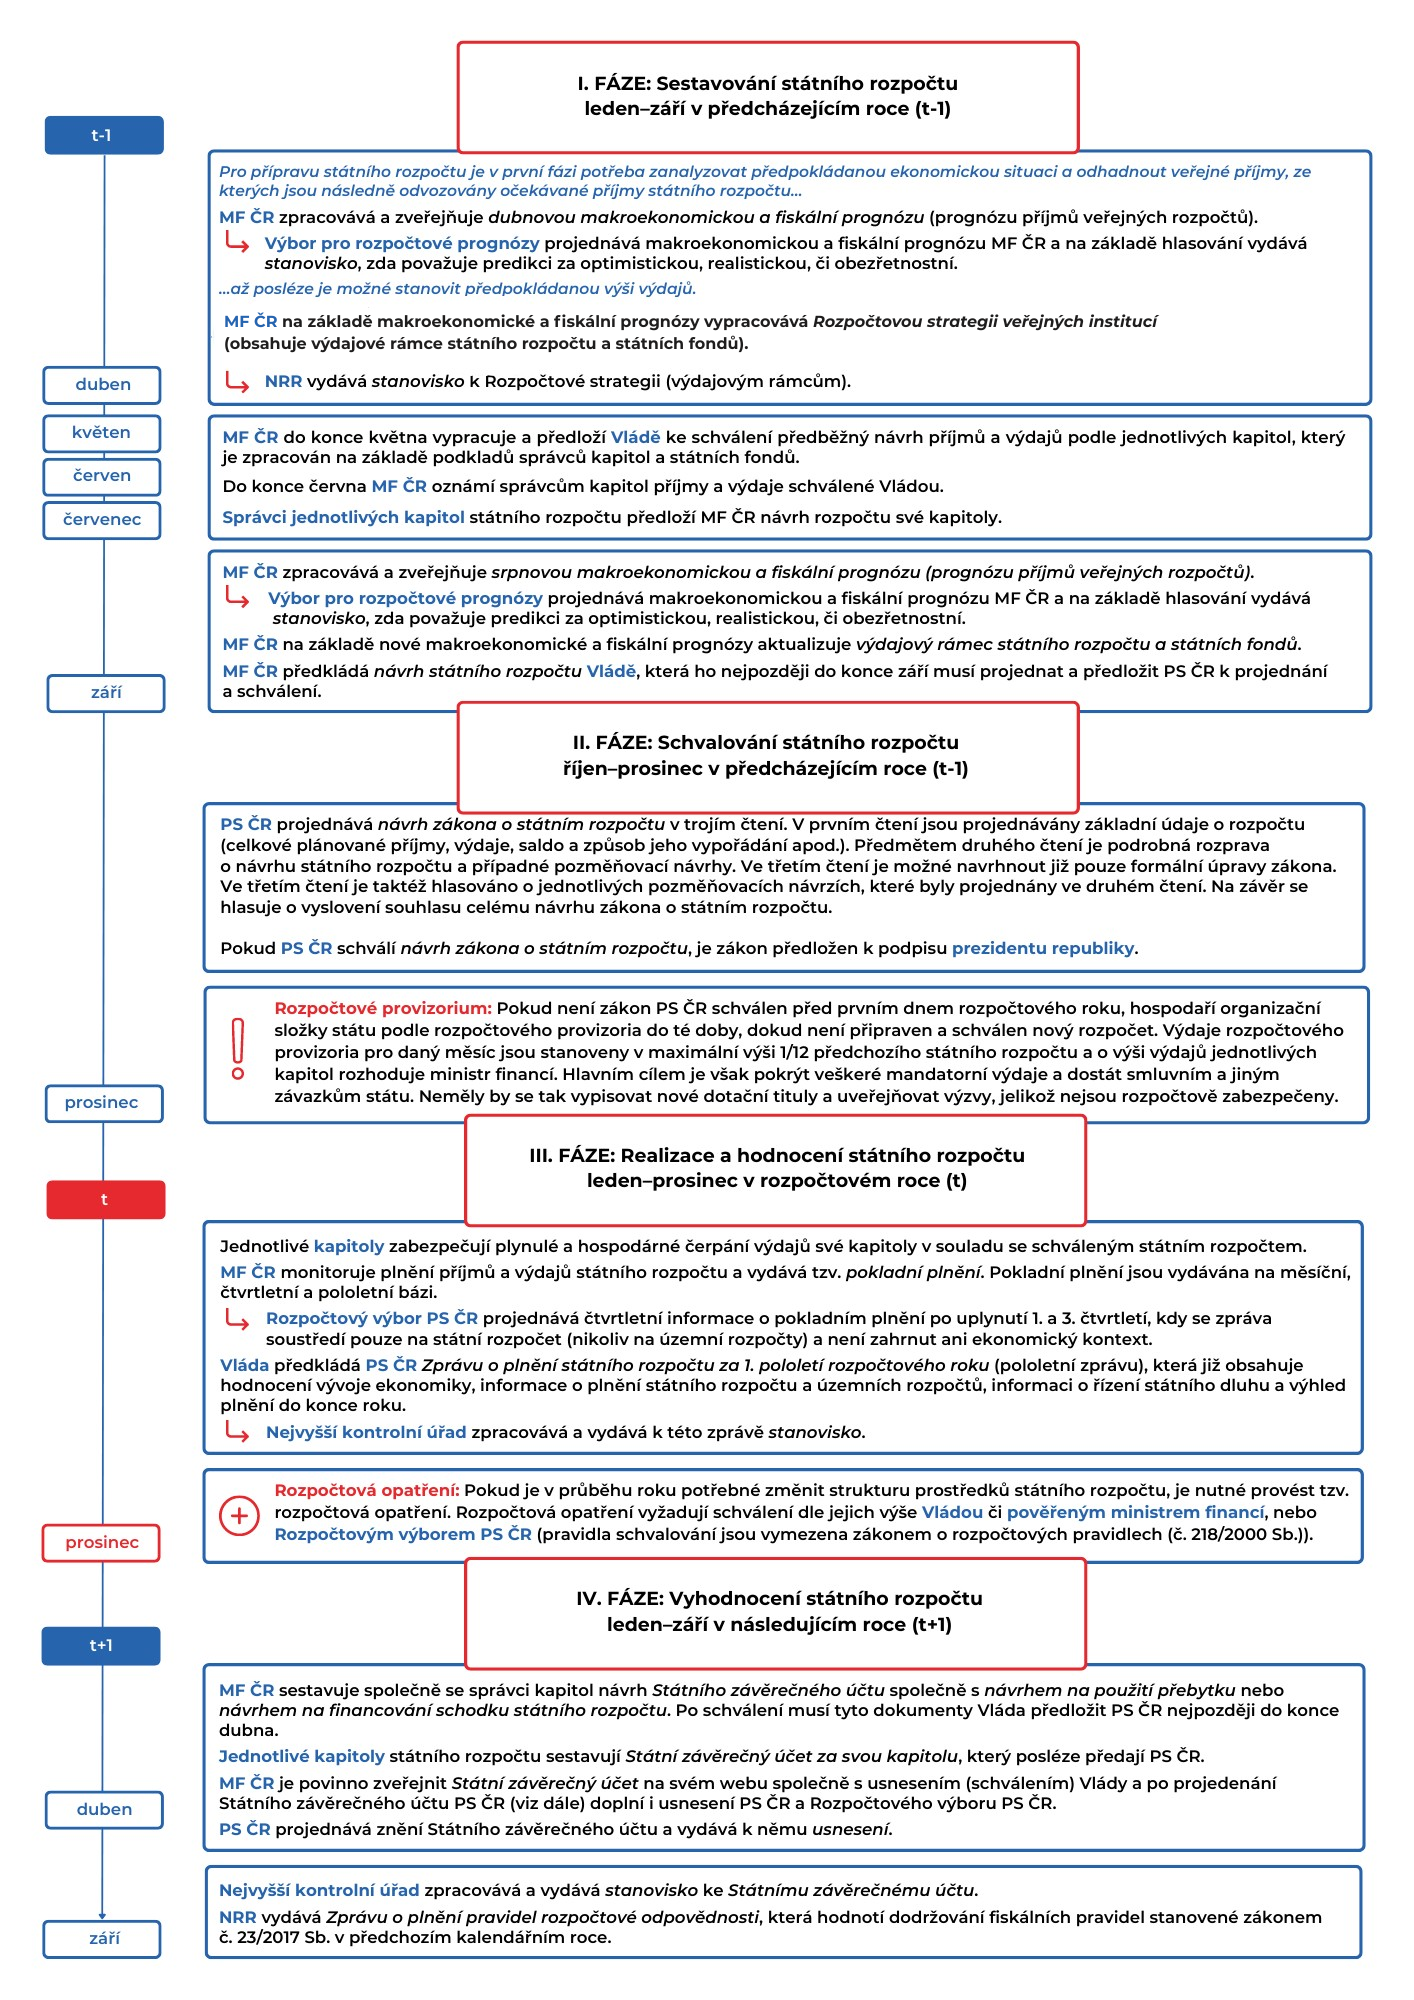


 Národní rozpočtová rada je nezávislý odborný orgán, jehož hlavním posláním je vyhodnocovat, zda stát a další veřejné instituce dodržují pravidla rozpočtové odpovědnosti daná zákonem č. 23/2017 Sb. Činnost Národní rozpočtové rady zároveň přispívá k udržitelnosti veřejných financí České republiky a snižuje riziko nadměrného zadlužování státu.